Domain mängel-beseitigen.de kaufen?
Wir ziehen mit dem Projekt
mängel-beseitigen.de um.
Sind Sie am Kauf der Domain
mängel-beseitigen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mängel-beseitigen.de kaufen?
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **

Ähnliche Suchbegriffe für Betriebsprüfung
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
HB-Druck Vor Wartung oder Reparatur freischalten Schild A1 (594x841mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Vor Wartung oder Reparatur freischalten Aufkleber A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Einzelfragen der BetriebsprüfungEinzelfragen der Betriebsprüfung , Durch immer stärkere Spezialisierung und Professionalisierung der Betriebsprüfung wachsen auch die gestalterischen Anforderungen rasant. Die zunehmende Prüfungsdichte führt zugleich zu einer Fülle zusätzlicher Konflikte zwischen Steuerpflichtigen, Beratung und Finanzverwaltung. Wie Sie sich auf typische Prüfungsschwerpunkte optimal vorbereiten, zeigt Ihnen Dr. Thomas Kaligin in der aktualisierten und erweiterten 3. Auflage seines Praxisbuchs - unter kritischer Würdigung der Verwaltungsauffassung und Rechtsprechung. - Betriebsaufspaltung - Schätzung - Rückstellungen - Gewerblicher Grundstückshandel - Gesellschafter-Geschäftsführer-Vergütung - Geschenke und Bewirtungskosten - Liebhaberei - Benennungsverlangen gem. § 160 AO - Private Nutzung betrieblicher Kfz - Investitionsabzugsbetrag gem. § 7g EStG - Spezifische Prüfungsschwerpunkte im Baugewerbe sowie im Gaststättengewerbe - NEU: Gewerbliche Infizierung von Personengesellschaften Neben konkreten Gestaltungslösungen und Checklisten für die wichtigsten Prüfungsschwerpunkte finden Sie auch eine Einführung zu Tax Compliance und der wirksamen Begrenzung steuerlicher und steuerstrafrechtlicher Risiken. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., neu bearbeitete und erweiterte Auflage, Erscheinungsjahr: 20240507, Produktform: Kartoniert, Titel der Reihe: Steuerrecht und Steuerberatung#57#, Autoren: Kaligin, Thomas, Auflage: 24003, Auflage/Ausgabe: 3., neu bearbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 543, Keyword: Außenprüfung; Baugewerbe; Benennungsverlangen; Betriebsaufspaltung; Betriebsprüfung; Bewirtung; Gaststätte; Geschenk; Geschäftsführervergütung; IAB; IKS; Inverstitionsabzugsbetrag; Kfz-Nutzung; Liebhaberei; PKW-Nutzung; Prüfungsschwerpunkt; Rückstellung; Schätzung; Tax CMS; Tax Compliance; gewerblicher Grundstückshandel; innerbetriebliches Kontrollsystem, Fachschema: Betriebsprüfung~Finanzierung~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Warengruppe: HC/Steuern, Fachkategorie: Steuerverfahrensrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 141, Höhe: 34, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2341177,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harle, Georg: Die moderne BetriebsprüfungDie moderne Betriebsprüfung , Am Beispiel des Ablaufs einer Prüfung zeigt dieses Buch konkret auf, wie eine "moderne Betriebsprüfung" optimal vorbereitet und gestaltet wird. Mit zahlreichen Beispielen zeigen die Autoren ¿wie eine Prüfung vorbereitet sein sollte, welche Unterlagen zur Verfügung gestellt werden müssen, wie diese Unterlagen aufbereitet sein sollten und welche Daten für die "digitale" Betriebsprüfung relevant sind und wie diese bereitgestellt werden müssen. Zusätzlich erhalten Sie einen fundierten Einblick in die Prüfmethoden, wie graphischer Reihenvergleich, Strukturanalyse, Chi-Quadrat-Test oder Benford¿s Law. Dieses Thema wird durch ein Kapitel über die häufig eingesetzte summarische Risikoprüfung (SRP) und die hierzu online bereitgestellten Arbeitshilfen abgerundet. Darüber hinaus befassen sich die Autoren erstmalig mit dem Thema "Massendatenanalyse und Visualisierung". ¿Die aktualisierte Neuauflage beinhaltet u.a. das Gesetz zur Modernisierung der Betriebsprüfung. Neu ist auch eine Darstellung der verschiedenen Fachprüfungen in der Finanzverwaltung. Außerdem ist online eine ausführliche Übersicht der Sperrfristen im Steuerrecht und zum internationalen Datenaustausch enthalten. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 5., aktualisierte und erweiterte Auflage. Online-Version + Zusatz-Downloads inklusive., Erscheinungsjahr: 20231127, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Harle, Georg~Nüdling, Lars~Olles, Uwe, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte und erweiterte Auflage. Online-Version + Zusatz-Downloads inklusive, Seitenzahl/Blattzahl: 500, Keyword: digitale Betriebsprüfung; Personaleinsatz; Risikomanagement; EDV; Ablauf; Umsetzung; Prüfungsfelder; Finanzverwaltung; Reihenvergleich; Strukturanalyse; Chi-Quadrat-Test; Benford´s Law; Nachbereitung; Prüfungsanordnung; Vorbereitung; Durchführung; Strafrecht; Geldwäsche; Schwarzgeld; Betriebsprüfung Durchführung; Betriebsprüfung Mitwirkungspflichten; Betriebsprüfung Vorbereitung; Steuerfahndung; Mitwirkungspflichten, Fachschema: Betriebsprüfung~KMU - Kleine und mittelständische Unternehmen~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Region: Deutschland, Bildungszweck: für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~Wirtschaftsprüferexamen (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Kleine Unternehmen und Selbständige, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 500, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 500 Blätter, Länge: 148, Breite: 210, Höhe: 28, Gewicht: 672, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000060163001 V14550-978-3-482-649- B0000060163002 V14550-978-3-482-649-2, Vorgänger: 2689861, Vorgänger EAN: 9783482649745 9783482649738 9783482649721 9783482649714, Alternatives Format EAN: 9783482629754, eBook EAN: 9783482629754, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **
-
Was wird in der Betriebsprüfung geprüft?
In einer Betriebsprüfung wird die steuerliche Situation eines Unternehmens überprüft. Dabei werden alle relevanten steuerlichen Unterlagen und Geschäftsvorfälle auf ihre Richtigkeit und Vollständigkeit hin geprüft. Es wird überprüft, ob das Unternehmen alle steuerlichen Pflichten erfüllt hat und ob es möglicherweise zu Steuerverkürzungen oder -hinterziehungen gekommen ist. Auch die Einhaltung von steuerlichen Vorschriften und Gesetzen wird in einer Betriebsprüfung überprüft. Letztendlich dient die Betriebsprüfung dazu, sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. **
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
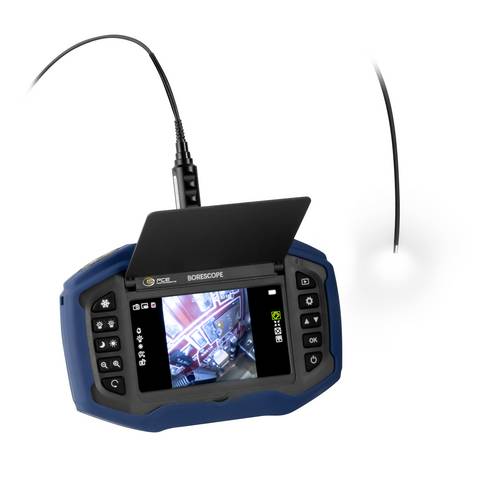
PCE Instruments Endoskopkamera PCE-VE 270HR für Wartung & Instandhaltung |Kabel 2m |KabelØ 2,8mm |0° Blickwinkel |LEDDie Endoskopkamera ermöglicht Ihnen neue, optische Einblicke in das Innenleben von Motoren und Anlagen. Die Endoskopkamera ist das ideale Werkzeug für die Wartung und Instandhaltung in Werkstätten oder Industriebetrieben. Nie war eine optische Analyse mit einer Endoskopkamera so einfach. Führen Sie das flexible Kabel durch eine Bohrung oder einen Hohlraum in die Nähe der zu begutachtenden Stelle und sehen Sie sich alles über das Display von der Endoskopkamera an. Durch die flexible Führung, das geringe Gewicht und die hervorragende Optik können Sie mit diesem Endoskopkamera Schwachstellen und Problemstellen sehr leicht und früh erkennen und somit gezielt vorbeugende Maßnahmen ergreifen, ohne zunächst aufwendige Demontagen ausführen zu müssen. Diese Endoskopkamera ist vor allem durch die Länge des flexiblen Teiles (2000 mm) und den geringen Durchmesser von 2,8 mm äußerst variabel verwendbar. LEDs an der Endoskopkamera beleuchten die Hohlräume. Die wasserfeste Linse und die Kamera können ohne Bedenken auch in Flüssigkeiten verwendet werden. Erleichtern auch Sie sich die tägliche Arbeit und nutzen Sie die Endoskopkamera bei der Wartung und Inspektion Ihrer betrieblichen Anlagen und Maschinen. Mit der Endoskopkamera können Bilder und Videos zur Dokumentation auf Speicherkarte gespeichert werden. Über die HDMI Schnittstelle kann die Endoskopkamera an eine Monitor angeschlossen werden.3154,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Absturzsicherung Instandhaltung-SetKomplettes und kostengünstiges Instandhaltung-Set Das Instandhaltung-Set von Kratos Safety® bietet eine umfassende und kostengünstige Lösung für Arbeiten in geringer Höhe. Die Zusammenstellung beinhaltet einen Zweipunktauffanggurt mit Schnellverschluss-Schnallen für einfache Handhabung. Außerdem enthält es ein Höhensicherungsgerät mit einer Gurtbandlänge von 1,75 m, das ideal für Arbeiten an Arbeitsbühnen geeignet ist. Zur sicheren Befestigung steht ein Verankerungsring mit einer Breite von 20 mm und einer Länge von 1,20 m zur Verfügung. Der Rucksack mit einer Außentasche mit Reißverschluss und einem Gesamtvolumen von 12 Litern erleichtert den Transport der Ausrüstung. Mit einem Gesamtgewicht von 3,35 kg ist dieses Set eine praktische Lösung für Wartungsarbeiten in niedriger Höhe. Besonderheiten Für Arbeiten in geringer Höhe Enthält Zweipunktauffanggurt mit Schnellverschluss-Schnallen Höhensicherungsgerät mit 1,75 m Gurtbandlänge für Arbeitsbühnen Verankerungsring mit 20 mm Breite und 1,20 m Länge Rucksack mit 12L Gesamtvolumen und Außentasche mit Reißverschluss Spezifikationen Normen: EN 361:2002 EN 360:2002 DIN 19427:2017 EN 795:2012 Type B EN 566:2017305,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Vor Wartung oder Reparatur freischalten Schild A1 (594x841mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Vor Wartung oder Reparatur freischalten Aufkleber A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
Ähnliche Suchbegriffe für Betriebsprüfung
-
Kaligin, Thomas: Einzelfragen der BetriebsprüfungEinzelfragen der Betriebsprüfung , Durch immer stärkere Spezialisierung und Professionalisierung der Betriebsprüfung wachsen auch die gestalterischen Anforderungen rasant. Die zunehmende Prüfungsdichte führt zugleich zu einer Fülle zusätzlicher Konflikte zwischen Steuerpflichtigen, Beratung und Finanzverwaltung. Wie Sie sich auf typische Prüfungsschwerpunkte optimal vorbereiten, zeigt Ihnen Dr. Thomas Kaligin in der aktualisierten und erweiterten 3. Auflage seines Praxisbuchs - unter kritischer Würdigung der Verwaltungsauffassung und Rechtsprechung. - Betriebsaufspaltung - Schätzung - Rückstellungen - Gewerblicher Grundstückshandel - Gesellschafter-Geschäftsführer-Vergütung - Geschenke und Bewirtungskosten - Liebhaberei - Benennungsverlangen gem. § 160 AO - Private Nutzung betrieblicher Kfz - Investitionsabzugsbetrag gem. § 7g EStG - Spezifische Prüfungsschwerpunkte im Baugewerbe sowie im Gaststättengewerbe - NEU: Gewerbliche Infizierung von Personengesellschaften Neben konkreten Gestaltungslösungen und Checklisten für die wichtigsten Prüfungsschwerpunkte finden Sie auch eine Einführung zu Tax Compliance und der wirksamen Begrenzung steuerlicher und steuerstrafrechtlicher Risiken. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., neu bearbeitete und erweiterte Auflage, Erscheinungsjahr: 20240507, Produktform: Kartoniert, Titel der Reihe: Steuerrecht und Steuerberatung#57#, Autoren: Kaligin, Thomas, Auflage: 24003, Auflage/Ausgabe: 3., neu bearbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 543, Keyword: Außenprüfung; Baugewerbe; Benennungsverlangen; Betriebsaufspaltung; Betriebsprüfung; Bewirtung; Gaststätte; Geschenk; Geschäftsführervergütung; IAB; IKS; Inverstitionsabzugsbetrag; Kfz-Nutzung; Liebhaberei; PKW-Nutzung; Prüfungsschwerpunkt; Rückstellung; Schätzung; Tax CMS; Tax Compliance; gewerblicher Grundstückshandel; innerbetriebliches Kontrollsystem, Fachschema: Betriebsprüfung~Finanzierung~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Warengruppe: HC/Steuern, Fachkategorie: Steuerverfahrensrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 141, Höhe: 34, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2341177,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harle, Georg: Die moderne BetriebsprüfungDie moderne Betriebsprüfung , Am Beispiel des Ablaufs einer Prüfung zeigt dieses Buch konkret auf, wie eine "moderne Betriebsprüfung" optimal vorbereitet und gestaltet wird. Mit zahlreichen Beispielen zeigen die Autoren ¿wie eine Prüfung vorbereitet sein sollte, welche Unterlagen zur Verfügung gestellt werden müssen, wie diese Unterlagen aufbereitet sein sollten und welche Daten für die "digitale" Betriebsprüfung relevant sind und wie diese bereitgestellt werden müssen. Zusätzlich erhalten Sie einen fundierten Einblick in die Prüfmethoden, wie graphischer Reihenvergleich, Strukturanalyse, Chi-Quadrat-Test oder Benford¿s Law. Dieses Thema wird durch ein Kapitel über die häufig eingesetzte summarische Risikoprüfung (SRP) und die hierzu online bereitgestellten Arbeitshilfen abgerundet. Darüber hinaus befassen sich die Autoren erstmalig mit dem Thema "Massendatenanalyse und Visualisierung". ¿Die aktualisierte Neuauflage beinhaltet u.a. das Gesetz zur Modernisierung der Betriebsprüfung. Neu ist auch eine Darstellung der verschiedenen Fachprüfungen in der Finanzverwaltung. Außerdem ist online eine ausführliche Übersicht der Sperrfristen im Steuerrecht und zum internationalen Datenaustausch enthalten. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 5., aktualisierte und erweiterte Auflage. Online-Version + Zusatz-Downloads inklusive., Erscheinungsjahr: 20231127, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Harle, Georg~Nüdling, Lars~Olles, Uwe, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte und erweiterte Auflage. Online-Version + Zusatz-Downloads inklusive, Seitenzahl/Blattzahl: 500, Keyword: digitale Betriebsprüfung; Personaleinsatz; Risikomanagement; EDV; Ablauf; Umsetzung; Prüfungsfelder; Finanzverwaltung; Reihenvergleich; Strukturanalyse; Chi-Quadrat-Test; Benford´s Law; Nachbereitung; Prüfungsanordnung; Vorbereitung; Durchführung; Strafrecht; Geldwäsche; Schwarzgeld; Betriebsprüfung Durchführung; Betriebsprüfung Mitwirkungspflichten; Betriebsprüfung Vorbereitung; Steuerfahndung; Mitwirkungspflichten, Fachschema: Betriebsprüfung~KMU - Kleine und mittelständische Unternehmen~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Region: Deutschland, Bildungszweck: für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~Wirtschaftsprüferexamen (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Kleine Unternehmen und Selbständige, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 500, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 500 Blätter, Länge: 148, Breite: 210, Höhe: 28, Gewicht: 672, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000060163001 V14550-978-3-482-649- B0000060163002 V14550-978-3-482-649-2, Vorgänger: 2689861, Vorgänger EAN: 9783482649745 9783482649738 9783482649721 9783482649714, Alternatives Format EAN: 9783482629754, eBook EAN: 9783482629754, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Vor Wartung oder Reparatur freischalten Aufkleber A3 (297x420mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Vor Wartung oder Reparatur freischalten Aufkleber A4 (210x297mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **
-
Was wird in der Betriebsprüfung geprüft?
In einer Betriebsprüfung wird die steuerliche Situation eines Unternehmens überprüft. Dabei werden alle relevanten steuerlichen Unterlagen und Geschäftsvorfälle auf ihre Richtigkeit und Vollständigkeit hin geprüft. Es wird überprüft, ob das Unternehmen alle steuerlichen Pflichten erfüllt hat und ob es möglicherweise zu Steuerverkürzungen oder -hinterziehungen gekommen ist. Auch die Einhaltung von steuerlichen Vorschriften und Gesetzen wird in einer Betriebsprüfung überprüft. Letztendlich dient die Betriebsprüfung dazu, sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. **
-
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
-
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.